Ein Hund namens Money – kostenlos, nur Versand
Transparenz vorweg: Wir haben dieses Buch nicht selbst getestet. Diese Seite ist für Eltern gedacht, die es für ihr Kind in Betracht ziehen: worum es geht, welche Methoden darin vorkommen, für welches Alter es passt und wie das Gratis-Angebot funktioniert.
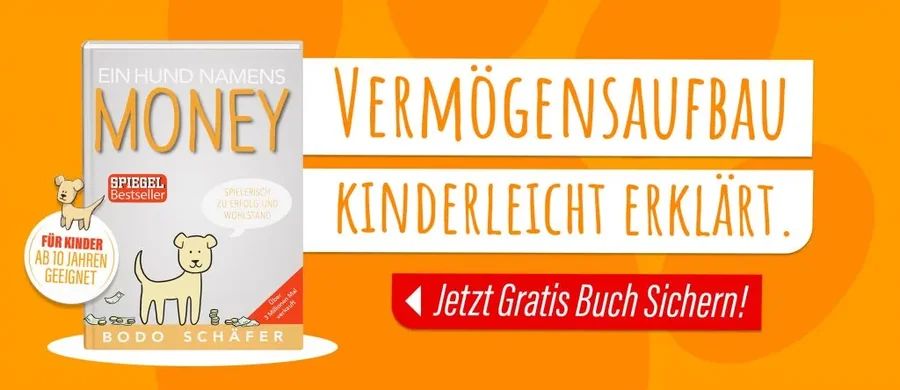
Ein Hund namens Money ist Bodo Schäfers Buch für Kinder und Familien – und der wohl einfachste Zugang zu seinen Ideen überhaupt. Finanzbildung wird hier nicht erklärt, sondern erzählt: Was in „Der Weg zur finanziellen Freiheit“ 320 Seiten Ratgeber sind, passiert hier einem Mädchen und ihrem Hund. Über die offizielle Aktion bekommst du das gedruckte Buch gratis, es fallen lediglich 6,97 € Versand- und Logistikkosten an.
Das Wichtigste in Kürze
- Form: Geschichte, kein Sachbuch – Finanzwissen läuft nebenbei mit.
- Alter: Verlagsempfehlung ab ca. 10 Jahren, vorgelesen deutlich früher.
- Vier Werkzeuge: Erfolgstagebuch, Traumalbum, Traumsparbuch, drei Konten.
- Das prägendste Bild: die Gans, die goldene Eier legt.
- Auch für Erwachsene: eigenes Vorwort für Erwachsene, Brief im Anhang.
- Preis: 0 € für das Buch, 6,97 € für den Versand.
Worum geht es?
Die Geschichte beginnt damit, dass die elfjährige Kira einen verletzten weißen Labrador findet und mit nach Hause nimmt. Sie pflegt ihn gesund und nennt ihn Money – weil er jedes Mal aufhorcht, wenn ihre Eltern über ihre Geldsorgen sprechen. Bald zeigt sich, dass der Hund sprechen kann und sich bestens mit Geld auskennt. Über die Kapitel hinweg lernt Kira von ihm, wie Sparen, Verdienen, Schulden und Investieren funktionieren.
Die Familienlage ist dabei kein Beiwerk. Kiras Eltern haben Schulden, und ein Teil der Geschichte handelt davon, wie ein Kind mitbekommt, dass zu Hause über Geld gestritten wird. Das ist der Grund, warum das Buch bei Familien ankommt, in denen Geld tatsächlich knapp ist: Es tut nicht so, als wäre das ein Thema für andere Leute.
Ausgewählte Kapitel aus dem Inhaltsverzeichnis:
- Der weiße Labrador
- Daryl, der Junge, der viel Geld verdiente
- Schulden – Was meine Eltern falsch machen
- Der Investmentclub
- Die Großeltern streuen das Risiko
Die vier Werkzeuge im Buch
Was das Buch von anderen Kindergeschichten unterscheidet, sind vier konkrete Werkzeuge. Sie tauchen in der Handlung auf, funktionieren aber auch losgelöst davon – und sie sind der Grund, warum Eltern das Buch oft ein zweites Mal aufschlagen.
1. Das Erfolgstagebuch
Kira notiert jeden Tag, was ihr gelungen ist – auch Kleinigkeiten. Der Zweck ist nicht Buchführung, sondern Aufmerksamkeit: Wer täglich nach Erfolgen sucht, findet welche, und das verändert die Selbsteinschätzung schneller als jedes Lob von außen. Für Kinder ist das die am leichtesten übertragbare Übung im ganzen Buch.
2. Das Traumalbum
Ein Heft oder eine Mappe mit Bildern von dem, was man erreichen will. Die Idee dahinter ist, ein abstraktes Sparziel in etwas Ansehbares zu verwandeln. Ein Kind spart nicht für „später“, sondern für das Fahrrad auf Seite drei.
3. Das Traumsparbuch
Ein eigener, getrennter Topf für genau diese Ziele. Getrennt ist hier das entscheidende Wort: Solange alles Geld in einer Kasse liegt, wird das Sparziel laufend durch Alltagswünsche aufgefressen.
4. Die drei Töpfe
Das Einkommen – beim Kind also Taschengeld und selbst verdientes Geld – wird aufgeteilt:
- Alltagsausgaben – das, was jetzt ausgegeben werden darf.
- Traumziele – das Geld fürs Traumsparbuch.
- Das Gans-Konto – der Teil, der nie angetastet wird und angelegt wird.
Diese Dreiteilung ist die Kinderfassung dessen, was in Schäfers Erwachsenenbuch als Sparquote und Investition auftaucht. Sie ist deutlich leichter zu befolgen, weil sie mit drei Dosen auf dem Schreibtisch buchstäblich sichtbar wird.
Die Gans mit den goldenen Eiern
Das prägendste Bild des Buches stammt aus einer Fabel: Ein Bauer besitzt eine Gans, die goldene Eier legt. Ungeduldig schlachtet er sie, um alle Eier auf einmal zu bekommen – und steht danach mit nichts da. Übertragen heißt das: Das angesparte Kapital ist die Gans, die Zinsen sind die Eier. Wer die Gans behält und füttert, bekommt die Eier immer wieder.
Dieses eine Bild bleibt Kindern erfahrungsgemäß am längsten im Gedächtnis – und erklärt in zwei Sätzen, wofür Erwachsene sonst den Begriff Zinseszins brauchen. Es ist dasselbe Bild, das in Der Weg zur finanziellen Freiheit im Zentrum steht; wer beide Bücher liest, sieht, wie dieselbe Idee einmal als Geschichte und einmal als Anleitung erzählt wird.
Was Kira über Schulden lernt
Ein eigenes Kapitel trägt den Titel „Schulden – Was meine Eltern falsch machen“, und das ist der Punkt, an dem das Buch mutiger ist als die meisten Kinderbücher zum Thema Geld. Es lässt ein Kind bemerken, dass die Erwachsenen im Haus einen Fehler machen – und behandelt das nicht als Tabu, sondern als etwas, das man verstehen und ändern kann.
Die Regeln, die Money dazu vermittelt, laufen auf drei Dinge hinaus: keine neuen Schulden aufnehmen, die bestehenden planvoll statt panisch abbauen, und trotzdem weiter sparen, damit überhaupt etwas wächst. Letzteres ist dieselbe Idee, die in Schäfers Erwachsenenbuch als 50/50-Regel auftaucht – rechnerisch nicht optimal, aber darauf ausgelegt, dass man durchhält.
Für Eltern ist das die heikelste und zugleich nützlichste Passage. Wer selbst Schulden hat, sollte sie vor dem Vorlesen kennen, damit das Gespräch danach nicht überrascht kommt.
Ab welchem Alter ist es geeignet?
Die Verlagsempfehlung liegt bei etwa zehn Jahren, passend zum Alter der Protagonistin. Erfahrungsberichte von Eltern zeigen aber, dass die Geschichte vorgelesen auch für deutlich jüngere Kinder funktioniert. Als grobe Orientierung:
| ca. 6–8 Jahre | vorgelesen; die Handlung trägt, die Finanzbegriffe laufen nebenbei mit |
| ca. 9–12 Jahre | selbst gelesen; die Zielgruppe, auf die das Buch zugeschnitten ist |
| ab ca. 13 Jahren | funktioniert noch, wirkt aber je nach Kind schnell zu kindlich erzählt |
Wie man das Buch mit einem Kind liest
Der häufigste Fehler ist, das Buch wie einen Ratgeber durchzuarbeiten. Es funktioniert besser als Geschichte mit Pausen. Drei Dinge, die sich bewährt haben:
- Ein Kapitel pro Abend. Die Kapitel sind kurz und enden meist an einer Stelle, an der etwas offen bleibt. Das reicht für eine Vorleseeinheit.
- Die Werkzeuge sofort anlegen, nicht erst am Ende. Wenn das Erfolgstagebuch im Buch auftaucht, lohnt es sich, am selben Abend ein Heft hinzulegen. Später verliert sich das.
- Nicht moralisieren. Das Buch macht seine Punkte selbst. Kinder merken schnell, wenn eine Geschichte in eine Lektion umgebogen wird, und schalten dann ab.
Warum Erwachsene es auch lesen
Am Ende gibt es zusätzlich ein „Vorwort für Erwachsene“ sowie einen Anhang mit einem persönlichen Brief von Bodo Schäfer. Das Buch richtet sich also nicht nur an Kinder, sondern denkt die vorlesenden Eltern ausdrücklich mit.
In den Rezensionen taucht immer wieder derselbe Satz auf: dass Erwachsene hier Prinzipien zum ersten Mal verstanden haben, die sie in Finanzratgebern schon mehrfach gelesen hatten. Das liegt an der Form. Eine Geschichte kann keine Fachsprache verstecken – jeder Begriff muss in der Handlung vorkommen, sonst funktioniert sie nicht. Wer mit trockenen Geldbüchern nie warm geworden ist, findet hier den einfacheren Einstieg, auch ohne Kind im Haus.
Was das Buch nicht leistet
- Es ist kein Ratgeber für Erwachsene. Wer konkrete Schritte für die eigene Finanzplanung sucht, ist bei Der Weg zur finanziellen Freiheit richtig.
- Es ist kein aktueller Anlageratgeber. Die Passagen zu Aktien und Fonds erklären Prinzipien, keine heutigen Produkte, Gebühren oder Steuerregeln.
- Es braucht ein Kind, das Geschichten mag. Bei Kindern, die mit erzählten Texten generell fremdeln, hilft auch der Hund nicht.
Was echte Leser sagen
"Mein Sohn ist 6 und wollte gleich das Buch vorgelesen haben. Sogar für einen 6-Jährigen ist viel dabei. Motiviert meinen Sohn jetzt, Geld zu sparen. Sogar als Erwachsener kann man einiges mitnehmen."
"Ich habe das Buch für meinen Neffen gekauft, damit er spielerisch ein Gefühl für den Umgang mit Geld bekommt. Auch als Erwachsener kann man einiges mitnehmen, weil die Botschaften so einfach und klar sind."
Für wen sich das Buch lohnt
Passt gut, wenn du:
- deinem Kind spielerisch ein gesundes Verhältnis zu Geld vermitteln willst
- ein Geschenkbuch für ein Kind zwischen ca. 8 und 14 Jahren suchst
- Finanzthemen lieber über eine Geschichte statt trocken vermittelst
- selbst mit Finanzratgebern nie warm geworden bist und einen leichten Einstieg suchst
Passt weniger, wenn du:
- selbst ein Finanzbuch für Erwachsene suchst (dafür eher „Der Weg zur finanziellen Freiheit“)
- ein Kind hast, das erzählte Geschichten generell nicht mag
- konkrete Anlageprodukte oder Steuerhinweise erwartest
Kurz: Kein Ratgeber, sondern eine Geschichte, gedacht zum Vorlesen oder Selberlesen, mit Finanzwissen nebenbei statt im Vordergrund.
Buchdaten
| Titel | Ein Hund namens Money |
| Untertitel | Spielerisch zu Erfolg und Wohlstand |
| Autor | Bodo Schäfer |
| Taschenbuchausgabe | dtv, 224 Seiten, ISBN 978-3-423-34965-9 |
| Altersempfehlung | ca. ab 10 Jahren, vorgelesen früher |
| Verbreitung | nach Verlagsangaben über 3 Millionen Exemplare |
| Extras | Vorwort für Erwachsene, persönlicher Brief im Anhang |
Das Angebot auf einen Blick
| Buchpreis | 0 € |
| Versand & Logistik | 6,97 € |
| Format | gedrucktes Buch, Lieferung nach Hause |
| Bestellweg | offizielle Aktionsseite von Bodo Schäfer |
| Danach | E-Mails mit weiteren Angeboten, jederzeit abbestellbar |
* Affiliate-Link (Werbung): Bestellst du über diesen Link, erhalten wir ggf. eine Provision. Für dich ändert sich nichts am Preis.
Häufige Fragen
Worum geht es in „Ein Hund namens Money“?
Die elfjährige Kira findet einen verletzten weißen Labrador und nimmt ihn mit nach Hause. Sie pflegt ihn gesund und nennt ihn Money, weil er aufhorcht, sobald ihre Eltern über Geldsorgen sprechen. Der Hund entpuppt sich als Finanzgenie und bringt Kira über die Kapitel hinweg bei, wie Sparen, Verdienen, Schulden und Investieren funktionieren.
Ab welchem Alter ist „Ein Hund namens Money“ geeignet?
Die Verlagsempfehlung liegt bei etwa zehn Jahren, passend zum Alter der Protagonistin. Vorgelesen funktioniert die Geschichte nach Erfahrungsberichten von Eltern auch deutlich früher, etwa ab sechs bis sieben Jahren, weil die Handlung trägt und die Finanzbegriffe nebenbei vorkommen.
Was ist die Gans, die goldene Eier legt?
Das prägendste Bild des Buches: Das angesparte Kapital ist die Gans, die Zinsen sind die Eier. Wer die Gans behält und füttert, bekommt die Eier immer wieder; wer sie schlachtet, hat einmal viel und danach nichts. Kinder merken sich dieses eine Bild erfahrungsgemäß am längsten.
Welche Methoden bringt das Buch einem Kind bei?
Vier Werkzeuge ziehen sich durch die Geschichte: das Erfolgstagebuch, in das täglich kleine Erfolge eingetragen werden; das Traumalbum mit Bildern der eigenen Ziele; das Traumsparbuch als getrennter Topf für diese Ziele; und die Aufteilung des Geldes in Alltagsausgaben, Traumziele und das Gans-Konto, das nie angetastet wird.
Ist das Buch nur für Kinder oder auch für Erwachsene interessant?
Auch für Erwachsene. Das Buch enthält ein eigenes Vorwort für Erwachsene und im Anhang einen persönlichen Brief von Bodo Schäfer. Viele Leser berichten, dass sie die Grundprinzipien hier zum ersten Mal wirklich verstanden haben, weil die Geschichte sie ohne Fachsprache erklärt.
Ist „Ein Hund namens Money“ wirklich kostenlos?
Ja, für das Buch selbst wird nichts berechnet. Du zahlst ausschließlich 6,97 € für Versand und Logistik und bekommst das vollständige gedruckte Buch nach Hause geliefert.
Eignet sich das Buch als Geschenk?
Ja, es ist ein gängiges Geschenk zur Einschulung, zum Geburtstag oder zu Weihnachten für Kinder etwa zwischen acht und vierzehn. Wer es verschenken will, sollte allerdings früh genug bestellen, weil es sich um einen Versand aus einer Aktion handelt und nicht um eine Expresslieferung.
Warum verschenkt der Anbieter das Buch?
Der Anbieter verdient nicht am Buch, sondern an dem, was danach kommt. Mit der Bestellung gibst du Lieferadresse und E-Mail-Adresse an und erhältst anschließend Newsletter mit kostenpflichtigen Angeboten für Erwachsene. Ein Abo entsteht nicht, und jede Mail enthält einen Abmeldelink.
Weitere Bücher von Bodo Schäfer
Für Erwachsene passt eher Der Weg zur finanziellen Freiheit – dieselben Prinzipien, nur als Anleitung statt als Geschichte. An Disziplin und Gewohnheiten arbeitet Die Gesetze der Gewinner mit dreißig kurzen Kapiteln. Um Beruf und Einkommen geht es in Karriere mit System, ums Selbstvertrauen in Ich kann das. Alle Bücher im Überblick · Wer Bodo Schäfer ist